JAKARTA – Penguatan Indeks Harga Saham Gabungan (IHSG) setelah sempat terpuruk menjadi angin segar bagi pasar modal Indonesia. Namun, rebound tersebut belum cukup untuk memastikan kepercayaan investor pulih, terutama di tengah tekanan nilai tukar rupiah dan ancaman penurunan status pasar Indonesia oleh Morgan Stanley Capital International (MSCI).
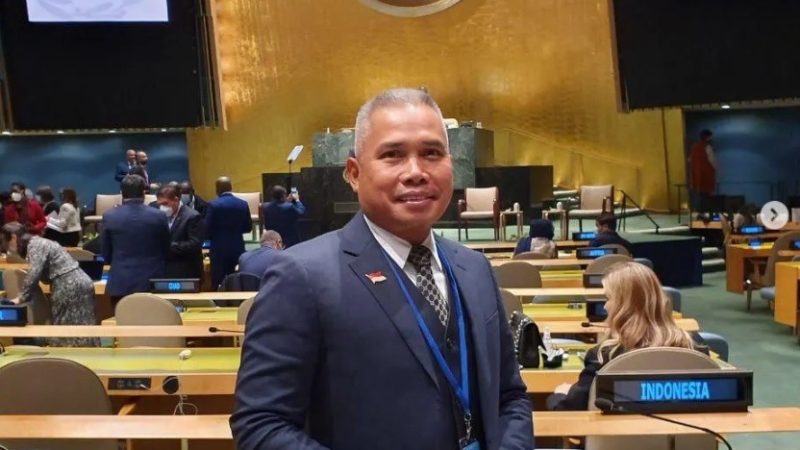
Pengamat ekonomi dan keuangan sekaligus mantan anggota DPR RI periode 2014–2024, Hafisz Tohir, mengingatkan pemerintah dan otoritas terkait agar tidak cepat berpuas diri. Menurutnya, pemulihan pasar harus ditopang reformasi yang konsisten, tata kelola transparan, serta kebijakan ekonomi yang benar-benar dirasakan masyarakat.
“Rebound itu penting, tetapi jangan cepat puas. Pertanyaan besarnya adalah apa yang harus kita jaga agar penguatan ini menjadi pemulihan yang berkelanjutan, bukan sekadar pantulan sesaat,” kata Hafisz dalam pandangannya, Sabtu (24/10/2026).
Pada Rabu (21/10/2026), IHSG sempat anjlok 11,59 persen ke level 5.185,52, yang disebut sebagai penurunan terburuk dalam 20 tahun. Pada saat bersamaan, rupiah berada di kisaran Rp18.070 per dolar AS, sementara Bank Indonesia (BI) mempertahankan suku bunga acuan di level 5,75 persen.
Dua hari kemudian, IHSG dibuka pada level 5.397,34 atau menguat 0,18 persen, sedangkan rupiah berada di kisaran Rp18.068 per dolar AS.
Bagi Hafisz, pergerakan tersebut harus dibaca sebagai momentum untuk membenahi persoalan mendasar pasar keuangan, bukan alasan untuk mengabaikan risiko yang masih membayangi.
Ancaman MSCI dan Pekerjaan Rumah Bursa
Hafisz menilai persoalan utama pasar modal Indonesia bukan semata-mata sentimen global, melainkan persoalan transparansi dan kualitas tata kelola yang telah berlangsung lama.
MSCI tengah mengonsultasikan kemungkinan penurunan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market, dengan keputusan final dijadwalkan pada Juni 2027.
Menurut Hafisz, risiko tersebut harus menjadi peringatan serius bagi Bursa Efek Indonesia (BEI) dan Otoritas Jasa Keuangan (OJK). Persoalan seperti konsentrasi kepemilikan saham, terbatasnya saham beredar di publik atau free float, serta dugaan praktik perdagangan terkoordinasi perlu ditangani secara menyeluruh.
“Ini bukan semata-mata persoalan politik, melainkan akumulasi masalah tata kelola yang terlalu lama dibiarkan. Pasar modal tidak cukup hanya mengejar jumlah emiten dan kapitalisasi besar. Integritas, transparansi, dan kualitas saham yang diperdagangkan juga harus dijaga,” ujarnya.
Hafisz menyoroti risiko arus modal keluar apabila penurunan status tersebut benar-benar terjadi. Ia mengutip estimasi UBS mengenai potensi keluarnya dana pasif sebesar 4 miliar dolar AS dan dana aktif sebesar 15 miliar dolar AS.
Ia juga menilai pembenahan saham dengan konsentrasi kepemilikan tinggi atau High Shareholding Concentration (HSC) menjadi langkah penting untuk memulihkan kredibilitas pasar.
Rencana BEI mengeluarkan saham-saham HSC dari perhitungan IHSG mulai 2 November 2026, menurut Hafisz, patut diapresiasi sebagai langkah awal pembenahan.
“Ini bukan sekadar kosmetik. Kita harus memastikan indeks benar-benar mencerminkan kondisi pasar yang sehat, bukan nilai yang tampak besar di atas kertas. Kedaulatan pasar bukan berarti menolak penilaian global, melainkan membangun pasar yang bersih dan tepercaya,” katanya.
Meski demikian, ia mengingatkan bahwa perubahan kebijakan harus disertai pengawasan dan penegakan aturan yang konsisten.
Danantara Harus Transparan Saat Borong Saham BUMN
Di tengah tekanan pasar, rencana Danantara menyiapkan dana sekitar 3 miliar dolar AS atau Rp47 triliun untuk membeli saham BUMN yang dinilai murah, disertai rencana tambahan Rp18 triliun hingga akhir tahun, juga menjadi perhatian Hafisz.
Strategi membeli aset berkualitas ketika harga turun atau value investing pada dasarnya dapat menjadi peluang. Langkah tersebut berpotensi menjaga kepemilikan nasional, memberikan dukungan likuiditas, dan membuka kesempatan memperoleh keuntungan jangka panjang.
Namun, Hafisz mengingatkan bahwa penggunaan dana dalam jumlah besar harus disertai prinsip kehati-hatian dan keterbukaan.
“Danantara jangan hanya menjadi penyangga harga saham yang jatuh. Danantara harus menjadi pemburu nilai yang bekerja dengan perhitungan bisnis jelas, transparan, dan bisa dipertanggungjawabkan kepada publik,” tegasnya.
Ia mengidentifikasi tiga risiko utama dari strategi tersebut.
Pertama, pembelian saham BUMN dalam jumlah besar berpotensi semakin mempersempit free float. Jika saham yang tersedia bagi investor publik makin sedikit, langkah yang semula dimaksudkan untuk menopang harga justru bisa memperburuk persoalan yang menjadi perhatian MSCI.
Kedua, terdapat risiko konflik kepentingan. Sebagai pengelola dana investasi negara, Danantara harus menjelaskan dasar pemilihan saham, metode valuasi, tujuan investasi, hingga mekanisme pertanggungjawaban jika terjadi kerugian.
“Publik berhak mengetahui saham apa yang dibeli, berapa valuasinya, dan apa alasan investasinya. Jangan sampai keuntungan diklaim sebagai keberhasilan, tetapi ketika rugi justru menjadi beban negara,” ujarnya.
Ketiga, strategi pembelian harus memperhitungkan waktu. Tekanan terhadap pasar masih berpotensi berlanjut selama proses evaluasi MSCI berlangsung. Karena itu, penggunaan dana secara sekaligus berisiko mengurangi ruang gerak ketika harga saham kembali terkoreksi.
Hafisz menyarankan Danantara mengumumkan kriteria investasi secara terbuka, menyiapkan peta jalan untuk menjaga free float, serta membagi alokasi dana secara bertahap selama enam hingga delapan bulan.
“Jangan sampai Danantara menjadi bemper untuk menutupi kegagalan reformasi pasar modal. Uang negara harus digunakan untuk menciptakan nilai jangka panjang, bukan sekadar meredam kepanikan sesaat,” katanya.
BI Rate 5,75 Persen Perlu Diikuti Stimulus ke UMKM
Di sisi moneter, Hafisz menilai keputusan BI mempertahankan suku bunga acuan di level 5,75 persen merupakan langkah yang tepat di tengah tekanan terhadap rupiah dan pasar keuangan.
Menurut dia, menaikkan bunga justru berisiko menambah beban masyarakat dan pelaku usaha melalui kenaikan biaya kredit, termasuk Kredit Pemilikan Rumah (KPR) dan Kredit Usaha Rakyat (KUR).
Ia juga menyoroti kebijakan likuiditas BI, termasuk penyesuaian suku bunga Deposit Facility, pelonggaran Giro Wajib Minimum (GWM), dan insentif lindung nilai atau hedging untuk mendukung stabilitas rupiah.
Meski begitu, Hafisz mengingatkan bahwa stabilitas moneter tidak otomatis membuat kegiatan ekonomi masyarakat kembali bergairah.
“Bunga yang relatif rendah tidak banyak berarti jika bank masih takut menyalurkan kredit, sementara masyarakat menahan belanja karena khawatir kehilangan pekerjaan dan harga pangan terus menekan daya beli,” ujarnya.
Kondisi tersebut, menurut Hafisz, menunjukkan bahwa pemulihan ekonomi membutuhkan koordinasi yang kuat antara kebijakan moneter dan fiskal.
BI dapat menjaga stabilitas keuangan dan menyediakan ruang likuiditas, tetapi pemerintah harus memastikan stimulus benar-benar menjangkau pelaku usaha kecil.
Karena itu, ia mendorong agar penyaluran KUR lebih efektif menjangkau pedagang kecil, pedagang bakso, pemilik warung, serta pelaku UMKM lainnya yang membutuhkan modal untuk mempertahankan dan mengembangkan usaha.
“Jangan berhenti pada angka penyaluran kredit. Pastikan KUR benar-benar sampai ke tukang bakso, ibu warung, dan usaha kecil yang menggerakkan ekonomi sehari-hari,” kata Hafisz.
Ia menilai target pertumbuhan ekonomi BI sebesar 4,9–5,7 persen masih perlu didukung kebijakan yang mampu menggerakkan konsumsi rumah tangga, investasi, dan aktivitas usaha di tingkat bawah.
Pemulihan Pasar Harus Dirasakan Rakyat
Hafisz menegaskan, keberhasilan pemulihan ekonomi tidak cukup diukur dari kenaikan IHSG atau stabilnya nilai tukar rupiah. Kepercayaan investor, integritas pasar modal, dan daya beli masyarakat harus bergerak beriringan.
Ia memandang penguatan IHSG dari level 5.185 ke kisaran 5.397 sebagai peluang membangun kembali kepercayaan. Sementara itu, pembenahan saham dengan konsentrasi kepemilikan tinggi dan transparansi investasi Danantara harus menjadi bagian dari agenda reformasi yang lebih luas.
Pada saat bersamaan, kelancaran KUR dan dukungan bagi UMKM menjadi faktor penting agar perbaikan indikator makroekonomi dapat dirasakan masyarakat.
“Pro-rakyat berarti memastikan setiap kebijakan pada akhirnya sampai ke piring rakyat. Pasar modal yang sehat, rupiah yang stabil, dan investasi negara yang transparan harus bermuara pada ekonomi yang lebih kuat dan daya beli masyarakat yang terjaga,” ujarnya.
Hafisz berharap Komisi XI DPR RI mengawal persoalan tersebut melalui rapat dengar pendapat (RDP) terbuka bersama BEI, OJK, BI, dan Danantara.
Menurutnya, pengawasan tersebut penting agar pembenahan pasar modal, stabilitas moneter, dan pengelolaan investasi negara berjalan secara terukur serta dapat dipertanggungjawabkan kepada publik.
“Rebound bisa menjadi awal pemulihan, tetapi kepercayaan hanya akan kembali jika reformasi dilakukan secara konsisten dan manfaatnya benar-benar dirasakan masyarakat,” tutup Hafisz.
Penulis : lazir
Editor : ameri